Acheter ou louer une voiture : que choisir ?
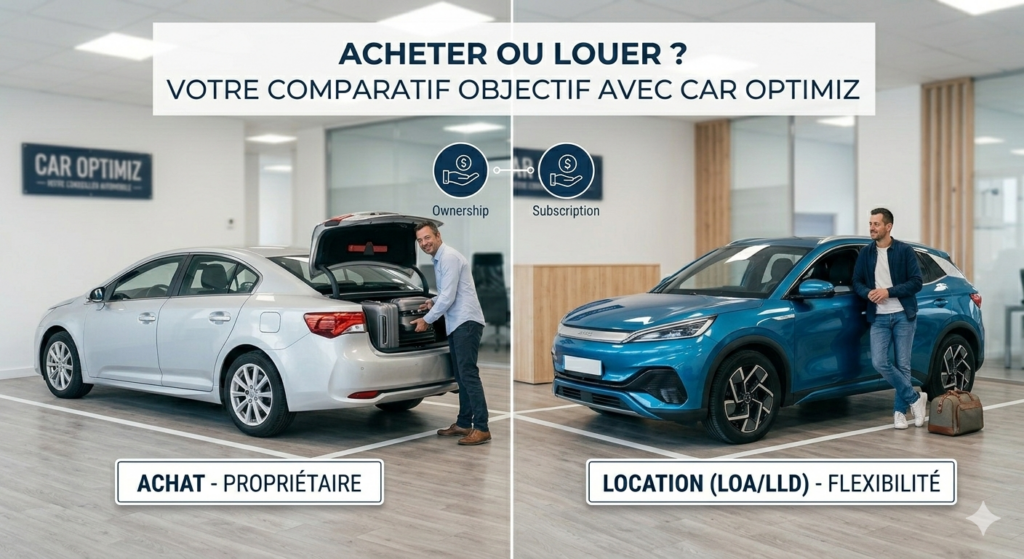
Acheter ou louer une voiture : la réponse courte
Acheter revient moins cher si vous gardez la voiture longtemps et roulez peu : au-delà de huit ans de détention et sous 12 000 km par an, l’amortissement joue en votre faveur. Louer devient plus rationnel dès que vous renouvelez tous les trois ou quatre ans, que vous visez un véhicule électrique, ou que préserver la trésorerie compte plus que détenir le véhicule.
Pourquoi la question « acheter ou louer » est mal posée
La plupart des comparatifs opposent deux modes de financement comme s’il s’agissait de deux philosophies. C’est une fausse piste. Un mode de financement ne crée aucune valeur : il répartit dans le temps un coût qui, lui, est déterminé par autre chose — la durée pendant laquelle vous gardez le véhicule et le nombre de kilomètres que vous lui faites parcourir. Deux automobilistes qui achètent la même voiture au même prix ne supportent pas le même coût réel si l’un la revend à trois ans et l’autre à douze.
Autrement dit : avant de comparer un loyer à une mensualité de crédit, il faut fixer ces deux paramètres. Tant qu’ils ne le sont pas, la comparaison n’a pas de sens.
Les deux paramètres qui décident réellement
Le kilométrage : la plupart des contrats sont surdimensionnés
Une voiture particulière française parcourt en moyenne 11 600 km par an, en baisse de 1,0 % sur un an (SDES, parc au 1er janvier 2026). Or les forfaits proposés par défaut en location tournent couramment autour de 15 000 km par an. Payer un forfait de 15 000 km quand on en parcourt 11 000, c’est acheter chaque année 4 000 km que l’on ne consommera pas — et les kilomètres non utilisés ne sont jamais remboursés. À l’inverse, sous-estimer expose à une facture de dépassement au moment de la restitution.
C’est le premier poste d’optimisation d’un contrat de location, avant même la négociation du loyer : voir comment estimer son forfait kilométrique et ce que coûte un dépassement récurrent.
La durée de détention : elle décide qui supporte la décote
Le dernier chiffre public disponible situe la durée moyenne de détention d’une voiture achetée neuve à 7,1 ans (AAA Data, 2022 — aucune actualisation n’a été publiée depuis). Au-delà de sept à huit ans, un véhicule acheté a absorbé l’essentiel de sa perte de valeur et chaque année supplémentaire fait baisser son coût moyen d’usage. En deçà de quatre ans, c’est l’inverse : vous payez la partie la plus raide de la courbe de décote, puis vous revendez.
En location, cette perte de valeur ne disparaît pas : elle est intégrée au loyer, calculée à l’avance par le loueur, et c’est lui qui en porte le risque. Vous ne payez pas la décote réelle du marché, vous payez celle qu’il a anticipée.
Vous voulez trancher sur un véhicule précis plutôt que sur des moyennes ? Demandez une comparaison chiffrée achat / location sur le modèle que vous visez, ou appelez le 04 82 53 24 35 (rappel sous 2 h ouvrées).
Ce que fait réellement le marché français
Les chiffres officiels sont sans ambiguïté sur les pratiques. Sur le financement des voitures neuves en 2025, la location avec option d’achat représente 92,2 % des montants financés, soit 9,99 milliards d’euros, quand le crédit affecté classique tombe à 843 millions, en recul de 9,4 % (ASF, publication de février 2026). Au premier trimestre 2026, le rapport ne bouge pas : 2 197 millions d’euros de LOA sur le neuf contre 228 millions de crédit affecté (ASF, tableau de bord T1 2026). Du côté de la longue durée, la LLD a représenté 29,6 % des immatriculations de voitures neuves sur les sept premiers mois de 2026, et 61,4 % des immatriculations d’entreprise (SESAMLLD).
Ces chiffres disent ce que le marché fait, pas ce qui est optimal pour vous. Ils traduisent autant la structure de distribution — la location est ce que les réseaux mettent en avant — que la rationalité économique des acheteurs. Un usage majoritaire n’est pas une démonstration.
Mise à jour d’octobre 2026 : sur le canal entreprise, les immatriculations de septembre 2026 ne progressent que de 0,4 %, mais la location longue durée gagne 10,2 % quand l’achat direct recule de 8 % et la location courte durée de 33,7 %. Le marché a tranché : les entreprises n’achètent plus leurs véhicules, elles les louent. La concentration des loueurs — Arval et Athlon réunis dépassent 2,1 millions de véhicules — renforce l’intérêt d’un courtier indépendant comme Car Optimiz, qui met plusieurs loueurs en concurrence sur chaque dossier plutôt que de dépendre d’un seul.
Comment calculer, hypothèses affichées
Un comparatif honnête additionne, sur une même durée, tout ce qui sort de votre poche.
Achat : prix payé, moins la valeur de revente estimée, plus les intérêts si vous financez, plus le malus dû à l’immatriculation, plus l’entretien et l’assurance sur la période.
Location : premier loyer majoré, plus les loyers sur la durée, plus ce que le contrat ne couvre pas (entretien hors contrat de maintenance, pneumatiques, assurance), plus les éventuels frais de restitution et de dépassement kilométrique.
Les repères publics utilisables aujourd’hui :
- prix catalogue moyen d’une voiture neuve : 34 600 € en 2025, en baisse de 2 % après cinq années de hausse, et en progression de 29 % depuis 2019 (baromètre C-Ways × IMT-IDDRI, juin 2026 — prix catalogue, hors remises commerciales et hors bonus) ;
- taux moyen des nouveaux crédits à la consommation amortissables : 6,07 % en juillet 2026 (Banque de France — périmètre hors crédits renouvelables et découverts ; il n’existe pas de taux « crédit auto » isolé publié) ;
- coût moyen d’une réparation : 428,73 €, en hausse de 8,70 % sur un an, la révision générale ayant progressé de 72 % en dix ans (baromètre idGarages, premier trimestre 2026, établi sur près d’un million de devis).
Les deux chiffres qu’aucun simulateur ne peut honnêtement vous donner
Le loyer. Il n’existe en France aucune moyenne officielle de loyer LOA ou LLD : ni l’ASF, ni SESAMLLD, ni la Banque de France, ni l’INSEE ne publient cette statistique. Tout outil qui affiche un « loyer moyen » l’a donc estimé sans base publique. Le seul loyer réellement documenté est celui du leasing social, dispositif subventionné et non représentatif du marché. Conséquence pratique : le loyer de votre comparaison doit venir d’un devis réel sur le véhicule que vous visez, jamais d’une moyenne.
La décote. Aucune courbe de perte de valeur 2026 n’est publiée en accès libre. Le repère le plus récent et exploitable donne une valeur résiduelle moyenne de 54,6 % du prix catalogue à 36 mois, et de 37,9 % seulement pour un véhicule électrique (Autovista, relevé de septembre 2024). Nous le citons avec sa date : le présenter comme une donnée 2026 serait malhonnête, et l’écart entre thermique et électrique a précisément continué d’évoluer depuis.
Un comparatif qui ne dit pas d’où viennent ces deux chiffres ne compare rien.
Ce qui a changé en 2026 et déplace l’arbitrage
Les malus se sont durcis, et ils se paient à l’immatriculation
Le malus CO2 se déclenche désormais dès 108 g/km, contre 113 g/km en 2025, et sa dernière tranche atteint 80 000 €. Le malus au poids s’applique dès 1 500 kg, contre 1 600 kg auparavant, par tranches de 10 € à 30 € par 100 kg selon la masse, le cumul des deux restant plafonné à 80 000 € (economie.gouv.fr, barème applicable depuis le 1er janvier 2026). Ces sommes sont dues à l’immatriculation : à l’achat, elles sortent de la trésorerie en une fois ; en location, elles sont intégrées au calcul du loyer et lissées sur la durée du contrat. L’effet sur le coût total est comparable, l’effet sur la trésorerie ne l’est pas du tout.
Le seul dispositif d’aide construit autour de la location
Le leasing social a rouvert le 16 juillet 2026 : loyers inférieurs à 200 € par mois, enveloppe de 401 millions d’euros pour 50 000 ménages, contrat de trois ans minimum incluant au moins 15 000 km par an sans surcoût, sous condition d’un revenu fiscal de référence par part inférieur ou égal à 16 880 € et d’une contrainte de déplacement professionnel (ministère de la Transition écologique). Le point mérite d’être noté dans l’arbitrage : l’aide publique la plus significative à la mobilité électrique n’existe pas à l’achat.
Les ZFE restent en vigueur, et c’est un risque de valeur
La suppression des zones à faibles émissions, votée par le Parlement, a été censurée par le Conseil constitutionnel le 21 mai 2026 comme cavalier législatif. Les ZFE demeurent donc applicables. Or 24,3 % du parc automobile français est classé Crit’Air 3 ou au-delà (SDES, 1er janvier 2026). Pour un propriétaire, cela pèse sur la valeur de revente future d’un thermique ancien. Pour un locataire, ce risque est porté par le loueur, au travers de la valeur résiduelle inscrite au contrat. Dans la Métropole de Lyon, où la ZFE s’applique, la question n’est donc pas seulement le classement Crit’Air du véhicule que vous achetez aujourd’hui, mais celui qu’il conservera dans huit ans face au calendrier de la métropole : c’est l’acheteur qui porte ce pari, jamais le locataire.
Acheter ou louer une voiture électrique : la décote plus forte change-t-elle la réponse ?
Pour une voiture électrique, la location l’emporte sur l’achat plus souvent que pour une thermique. L’avis de l’ADEME d’octobre 2026 relève 43 % du prix neuf conservés à cinq ans, contre 51 % pour la moyenne du marché. Car Optimiz, courtier en leasing automobile à Lyon, traduit ces 8 points en 2 800 € de décote supplémentaire sur une citadine à 35 000 €, que le locataire ne porte pas.
Ce que l’ADEME publie. Dans son avis « La voiture électrique et sa recharge » (octobre 2026, 18 pages, lu dans le document source), l’Agence de la transition écologique confirme deux faits qui tirent dans des sens opposés. D’un côté, les modèles électriques se dévaluent davantage que les thermiques : 43 % du prix neuf conservés à cinq ans, contre 51 % pour la moyenne du marché. De l’autre, la batterie vieillit lentement : 1,7 à 2,3 % de capacité perdue par an, 89 % de capacité restante à 200 000 km, chiffres que nous détaillons dans notre article sur la garantie batterie d’une voiture électrique de flotte. Le surcoût à l’achat, lui, se réduit : moins de 3 000 € sur une compacte, environ 5 200 € sur une citadine polyvalente.
Le calcul refait sur une citadine à 35 000 €. À cinq ans, la thermique vaut encore 17 850 € et l’électrique 15 050 € : 2 800 € d’écart, soit 47 € par mois sur 60 mois (hypothèse Car Optimiz : prix catalogue identique, taux ADEME appliqués tels quels ; la réalité dépend du modèle, de la version et de l’état du marché à la revente). Sur une berline à 40 000 €, l’écart monte à 3 200 €. Ce montant n’est pas une économie en location : le loueur le provisionne dans le loyer, et la valeur résiduelle retenue dans un contrat électrique est précisément le chiffre à faire apparaître sur le devis. La différence est ailleurs : en location, l’écart est connu et figé à la signature ; à l’achat, il est estimé, et c’est l’entreprise qui encaisse la surprise si le marché de l’occasion électrique baisse encore, comme les loueurs l’ont subi au premier semestre 2026.
La règle de décision pour une électrique. Entre 36 et 60 mois de détention, la décote rapide tombe pile sur la période où la voiture est revendue : la LLD est le choix par défaut, et ses économies d’énergie — l’ADEME chiffre le coût de l’énergie à trois fois moins qu’en thermique, à condition de recharger surtout à domicile ou au siège — s’ajoutent à un loyer qui a déjà absorbé la décote. L’achat ou le crédit-bail redevient cohérent dans un seul cas : une voiture conservée au moins sept ou huit ans, ou au-delà de 150 000 km. La courbe de décote s’aplatit alors, et la batterie, à 89 % de capacité à 200 000 km, tient la distance. Un artisan qui garde son véhicule dix ans est dans ce cas ; une PME qui renouvelle ses commerciaux tous les quatre ans n’y est jamais.
Avant de choisir entre achat et location pour une électrique, exigez deux chiffres sur chaque proposition : la valeur résiduelle retenue à l’échéance et le kilométrage contractuel qui la justifie. Pour comparer un achat et une LLD sur votre prochaine voiture électrique, un conseiller Car Optimiz vous rappelle au 04 82 53 24 35.
Chiffres vérifiés au 12 octobre 2026. Les taux de 43 % et 51 % à cinq ans sont ceux de l’avis de l’ADEME « La voiture électrique et sa recharge » (octobre 2026, p. 9), qui précise que les 51 % correspondent à la moyenne du marché et que l’étude est « en cours, publication prévue 11/2026 » ; ils seront réexaminés à sa parution. Le dossier de presse de l’ADEME du 7 octobre confirme le surcoût à l’achat (moins de 3 000 € sur une compacte, 5 200 € sur une citadine polyvalente) et le coût de l’énergie divisé par trois. Les 2 800 € et 3 200 € sont un calcul Car Optimiz sur prix catalogue identique.
LOA ou LLD : ce que change l’option d’achat
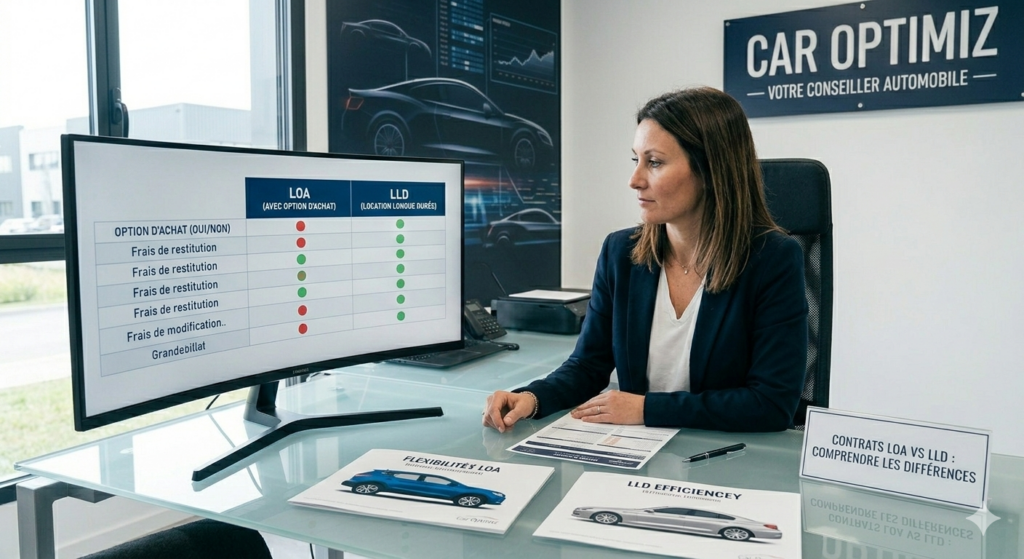
La Location avec Option d’Achat (LOA) vous permet de racheter le véhicule à la fin du contrat pour une valeur résiduelle définie à l’avance. La Location Longue Durée (LLD), elle, ne prévoit pas cette possibilité : vous restituez le véhicule en fin de contrat. La LOA est donc un bon compromis entre location et achat pour ceux qui souhaitent garder la porte ouverte à la propriété.
La règle de décision
Elle tient en trois cas.
- L’achat l’emporte si vous gardez le véhicule plus de huit ans, roulez moins de 12 000 km par an et pouvez payer sans crédit. Nous l’écrivons alors même que notre métier est le courtage en location : dans ce profil, louer coûte plus cher.
- La location l’emporte si vous renouvelez tous les trois ou quatre ans, si vous visez un véhicule électrique dont la valeur future est incertaine, ou si préserver la trésorerie compte davantage que détenir un actif qui perd de la valeur.
- En société, l’arbitrage change de nature : ce n’est plus le coût du financement qui décide, mais le traitement comptable et fiscal — déductibilité du loyer, récupération de TVA, sortie du bilan, avantage en nature. Le détail est dans notre comparaison leasing, achat ou crédit : le vrai coût et sur notre page LOA pour les entreprises.
Si votre hésitation ne porte pas sur acheter ou louer mais sur le choix entre les deux formules de location, voir les différences entre LOA et LLD.
Ce que nous faisons de ce calcul
Car Optimiz est un courtier automobile agréé ORIAS installé à Dardilly, dans l’ouest lyonnais : nous soumettons un même cahier des charges à plusieurs loueurs plutôt que de vous transmettre une grille unique, nous calibrons le forfait kilométrique sur votre usage réel plutôt que sur le standard du marché, et nous vous disons quand l’achat est préférable. Pour un chiffrage sur un véhicule précis, voir notre offre de leasing pour les professionnels ; si votre sujet est la revente de votre véhicule actuel, voir le mandat de vente. Si le véhicule en question est un utilitaire, l’arbitrage se pose sur d’autres bases : voir acheter ou louer un utilitaire d’entreprise. Par téléphone : 04 82 53 24 35, rappel sous 2 h ouvrées.
FAQ — Acheter ou louer une voiture
Est-il moins cher d’acheter ou de louer une voiture ?
Cela dépend de deux paramètres, jamais du mode de financement lui-même : la durée pendant laquelle vous gardez le véhicule et le kilométrage annuel. Au-delà de huit ans de détention et sous 12 000 km par an, l’achat l’emporte. En deçà de quatre ans de détention, ou sur un véhicule électrique dont la valeur future est incertaine, la location est le choix rationnel.
Quel forfait kilométrique choisir en location ?
Celui de votre usage réel, pas celui proposé par défaut. Une voiture particulière française parcourt en moyenne 11 600 km par an (SDES, parc au 1er janvier 2026) quand les forfaits standard tournent autour de 15 000 km. Les kilomètres non consommés ne sont jamais remboursés, et la sous-estimation se paie en frais de dépassement à la restitution.
Peut-on acheter le véhicule à la fin d’une location ?
En LOA, oui : une option d’achat est fixée au contrat dès la signature, à une valeur résiduelle connue à l’avance. En LLD, non : le véhicule est restitué au terme, et c’est le loueur qui porte le risque sur sa valeur de revente. C’est la différence structurante entre les deux formules.
Le malus écologique se paie-t-il aussi en location ?
Oui, mais différemment. En achat, le malus CO2 et le malus au poids sont dus à l’immatriculation et sortent de la trésorerie en une fois. En location, ils sont intégrés au calcul du loyer et lissés sur la durée du contrat. Le coût total est comparable, l’effet sur la trésorerie ne l’est pas du tout.
En entreprise, vaut-il mieux acheter ou louer ?
L’arbitrage change de nature : ce n’est plus le coût du financement qui décide mais le traitement comptable et fiscal — déductibilité du loyer, plafond d’amortissement, récupération de TVA, sortie du bilan, avantage en nature. Car Optimiz, courtier automobile agréé ORIAS à Dardilly près de Lyon, chiffre les deux scénarios sur le véhicule visé avant de recommander l’un ou l’autre.
Pour passer de la lecture à l'action, découvrez nos solutions de leasing professionnel à Lyon.
Nos services : Leasing professionnel à Lyon · Renouvellement de flotte · Fiscalité flotte 2026 · Mandat de vente · Mandataire achat