Crédit-bail ou LLD : quel financement pour un véhicule d’entreprise ?
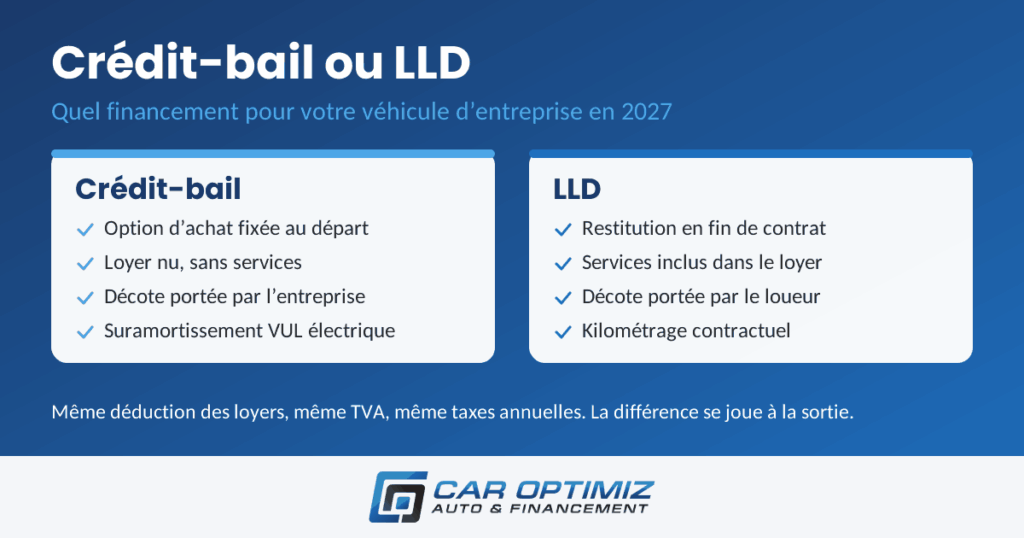
Crédit-bail ou LLD : les deux formules sont des locations, mais elles ne financent pas la même chose. Le crédit-bail finance un véhicule que l’entreprise a vocation à garder : une option d’achat fixée au départ, un loyer nu, la valeur de revente portée par l’entreprise. La LLD finance l’usage d’un véhicule que l’entreprise rend : loyer avec services, kilométrage contractuel, valeur de revente portée par le loueur. Fiscalement, les deux loyers se déduisent dans les mêmes limites (plafond d’amortissement de 9 900 € à 30 000 € selon le CO2, taxes annuelles dues par l’utilisateur, même avantage en nature) ; la vraie différence se joue sur la TVA d’un utilitaire, sur le suramortissement de l’utilitaire électrique, réservé au crédit-bail, et sur qui encaisse la décote en fin de contrat. Car Optimiz, courtier automobile agréé ORIAS basé à Dardilly, dans l’ouest lyonnais, chiffre les deux sur le même véhicule avant de recommander l’un ou l’autre.
Quelle est la différence entre un crédit-bail et une LLD pour une entreprise ?
Un crédit-bail est une location assortie d’une option d’achat dont le prix est fixé dès la signature ; une LLD (location longue durée) est une location sans option d’achat, le véhicule étant restitué au loueur à l’échéance. Le crédit-bail ne peut être proposé que par un établissement de crédit ou une société de financement agréés ; la LLD est portée par un loueur, qui reste propriétaire et revend le véhicule. Car Optimiz distribue les deux et les compare sur un même devis.
Le crédit-bail est défini par l’article L. 313-7 du Code monétaire et financier : une location de biens d’équipement achetés en vue de cette location, qui donne au locataire la possibilité d’acquérir le bien « moyennant un prix convenu tenant compte, au moins pour partie, des versements effectués à titre de loyers ». Trois conséquences pratiques. Le prix de levée d’option est connu le jour de la signature, et il est en général bas, parce que les loyers ont déjà remboursé l’essentiel du prix. Le contrat est irrévocable sur sa durée : sortir avant terme coûte, sauf accord du bailleur, les loyers restants. Et l’activité est réservée aux établissements agréés par l’ACPR, ce qui explique que le crédit-bail automobile passe par la filiale financière d’une banque ou d’un constructeur, jamais par un loueur généraliste.
La LLD obéit à une autre logique. Le loueur achète le véhicule, l’amortit sur la durée du contrat jusqu’à une valeur résiduelle qu’il estime lui-même, et facture à l’entreprise la différence, plus les services choisis : entretien, pneumatiques, assistance, parfois assurance ou véhicule relais. L’entreprise paie un usage borné par un kilométrage et une durée ; au terme, elle restitue et repart sur un véhicule neuf. Elle ne devient jamais propriétaire, et c’est ce que cherchent la plupart des PME qui n’ont ni gestionnaire de flotte ni envie de revendre des voitures.
Entre les deux, la LOA (location avec option d’achat) ressemble au crédit-bail dans sa mécanique, mais s’adresse d’abord aux particuliers et aux professions libérales ; pour une société, le contrat porte presque toujours le nom de crédit-bail. Le comparatif détaillé LLD ou LOA pour une entreprise traite ce cas.
Crédit-bail ou LLD : lequel coûte le moins cher sur un véhicule d’entreprise ?
À véhicule et durée identiques, un loyer de crédit-bail est en général plus bas qu’un loyer de LLD, parce qu’il ne contient ni services ni prime de risque sur la valeur de revente ; mais le crédit-bail laisse à l’entreprise l’entretien, les pneus et la décote à la sortie. Comparer les deux impose donc de reconstituer le coût complet sur la durée, ce que Car Optimiz fait ligne à ligne sur chaque dossier avant de recommander une formule.
Le loyer de crédit-bail rembourse le prix du véhicule moins la valeur de l’option, plus les intérêts du bailleur. Le loyer de LLD couvre la dépréciation estimée par le loueur (prix moins valeur résiduelle), ses frais financiers, sa marge, et le forfait de services. Lu seul, le premier gagne presque toujours. Lu sur quarante-huit mois avec deux jeux de pneus, trois révisions, une assistance et une valeur de revente réelle, l’écart se referme, et parfois s’inverse : un loueur qui achète des milliers de véhicules négocie l’entretien et revend mieux qu’une PME qui cède une voiture tous les quatre ans.
Le tableau ci-dessous pose les postes qui séparent les deux formules. Un devis qui n’en documente pas chaque ligne compare des loyers, pas des coûts.
| Poste | Crédit-bail | LLD |
|---|---|---|
| Propriété en fin de contrat | Option d’achat à prix fixé dès la signature ; levée possible, pas obligatoire | Restitution ; aucune option d’achat contractuelle |
| Qui porte la valeur de revente | L’entreprise (elle lève l’option puis revend, ou renonce à l’option) | Le loueur |
| Services (entretien, pneus, assistance) | Hors loyer, à souscrire à part ou à gérer soi-même | Inclus dans le loyer selon le contrat |
| Kilométrage | Libre en pratique ; aucune pénalité si l’option est levée | Forfait contractuel, dépassement facturé au kilomètre |
| Apport ou premier loyer majoré | Possible, souvent demandé sur un dossier jeune | Possible, fréquent pour abaisser le loyer |
| Sortie avant terme | Loyers restants dus, sauf accord du bailleur | Indemnité de résiliation anticipée prévue au contrat |
| Déduction des loyers | Déductibles, part excédant le plafond CO2 réintégrée | Idem |
| TVA sur les loyers | Récupérable sur un utilitaire, pas sur une voiture particulière | Idem |
| Taxes annuelles (ex-TVS) | Dues par l’entreprise utilisatrice | Idem |
| Avantage en nature (usage privé) | Règle des véhicules loués | Idem |
| Suramortissement utilitaire électrique | Ouvert au preneur (art. 39 decies A du CGI) | Non ouvert |
| Bilan (normes françaises) | Hors bilan, engagement mentionné en annexe, retraité en dette par un analyste bancaire | Charge de location, rien en annexe au-delà des engagements usuels |
| Véhicule d’occasion récent | Finançable (le bailleur achète le véhicule d’occasion) | Offre rare, limitée à quelques loueurs spécialisés |
Un crédit-bail et une LLD sont-ils déductibles de la même façon du résultat ?
Oui, sur l’essentiel : les loyers de crédit-bail et de LLD sont des charges déductibles, et dans les deux cas l’entreprise doit réintégrer la part du loyer qui correspond à l’amortissement d’une voiture particulière au-delà du plafond fiscal, soit 30 000 € sous 20 g de CO2 par km, 20 300 € de 20 à 49 g, 18 300 € de 50 à 160 g et 9 900 € au-delà (article 39-4 du CGI). Un utilitaire n’est pas plafonné. Car Optimiz fait figurer cette réintégration sur chaque comparatif.
La règle vient du BOFiP (BOI-BIC-AMT-20-40-50) : pour une voiture particulière prise en location de plus de trois mois ou en crédit-bail, le locataire réintègre chaque année la fraction du loyer correspondant à l’amortissement que le bailleur pratique sur la partie du prix qui dépasse le plafond. Le bailleur a l’obligation d’indiquer ce montant dans le contrat. L’exemple de l’administration le rend concret : sur une voiture de 30 000 € TTC amortie sur cinq ans par le bailleur, avec un plafond de 18 300 €, la part de loyer à réintégrer est de 1 950 € par an, soit 2 340 € TVA comprise. À un taux d’impôt sur les sociétés de 25 %, cela représente 585 € d’impôt supplémentaire par an, identiques en crédit-bail et en LLD.
Deux points séparent pourtant les formules. Le premier est l’option d’achat : quand l’entreprise lève l’option, le véhicule entre à son actif pour le prix de levée et s’amortit sur la durée d’usage restante ; un prix de levée anormalement bas peut conduire l’administration à considérer qu’une partie des loyers a servi à constituer un actif, et à remettre en cause leur déduction (BOFiP, même référence, § 220). Un crédit-bail avec une option à 1 % sur une voiture de fonction se chiffre donc avec son expert-comptable, pas sur une plaquette. Le second est le suramortissement des utilitaires électriques, traité plus bas, ouvert au crédit-bail et fermé à la LLD.
Le reste est identique. Les deux taxes annuelles qui ont remplacé la TVS, taxe sur les émissions de CO2 et taxe sur les émissions de polluants atmosphériques, sont dues par l’entreprise qui dispose du véhicule pour son activité, en propriété comme en location longue durée (BOI-AIS-MOB-10-30-20, § 130), et elles ne sont pas déductibles à l’impôt sur les sociétés. L’avantage en nature d’un salarié qui utilise le véhicule à titre privé se calcule, pour un véhicule loué ou pris avec option d’achat, sur le coût global annuel du contrat. Les barèmes et cas chiffrés sont dans le guide fiscalité flotte 2026.
Qui récupère la TVA sur un crédit-bail ou une LLD ?
La TVA sur les loyers suit la nature du véhicule, pas la formule : sur une voiture particulière, elle n’est pas récupérable, ni en crédit-bail ni en LLD ; sur un utilitaire (carte grise VU ou dérivé VP deux places), elle est récupérable dans les deux cas, et, en crédit-bail, aussi sur le prix de levée d’option. Pour une PME lyonnaise qui finance des utilitaires, Car Optimiz chiffre systématiquement les deux formules hors taxes.
C’est la raison pour laquelle les comparatifs sérieux affichent les loyers d’utilitaires hors taxes et les loyers de voitures particulières toutes taxes comprises : la TVA d’une voiture est un coût définitif, celle d’un utilitaire est neutre. Sur un fourgon à 35 000 € HT, les 7 000 € de TVA se récupèrent loyer après loyer dans les deux formules ; la différence apparaît à la sortie, où le crédit-bail ajoute une facture de levée d’option, elle aussi soumise à TVA récupérable, alors que la LLD se termine sans facture.
Même logique pour l’énergie : la TVA sur l’électricité de recharge se récupère en totalité, celle sur le gazole et l’essence à 80 %, quel que soit le mode de financement. Un projet de loi de finances pour 2027 propose par ailleurs de soumettre à la TVA, sur une « valeur normale », la mise à disposition de véhicules aux salariés ; ce texte, en discussion au 21 octobre 2026, concernerait les deux formules de la même manière et n’est pas applicable.
Avant de signer, demandez les deux devis sur le même véhicule, la même durée et le même kilométrage, loyers hors services d’un côté et services détaillés de l’autre. Car Optimiz vous les remet sous 48 heures ouvrées pour une entreprise de Lyon et de l’ouest lyonnais : demander une étude crédit-bail et LLD comparée, ou directement au 04 82 53 24 35.
Le crédit-bail apparaît-il au bilan de l’entreprise ?
En normes comptables françaises, ni le crédit-bail ni la LLD ne font entrer le véhicule à l’actif : les loyers sont des charges de location. La différence est dans l’annexe des comptes annuels, qui doit mentionner les engagements de crédit-bail restant dus, alors qu’une LLD n’y figure pas comme dette. Un banquier ou un analyste retraite ces engagements de crédit-bail comme un endettement ; la LLD reste une charge d’exploitation. Car Optimiz signale ce point à tout dirigeant qui prépare une levée de fonds ou une cession.
Concrètement, un crédit-bail pèse sur la capacité d’endettement affichée : l’engagement restant est lu comme un emprunt dans l’analyse financière classique, et il le devient pleinement en normes internationales, où IFRS 16 fait inscrire un droit d’utilisation et une dette de loyers pour toute location de plus de douze mois. Une PME aux normes françaises n’y est pas soumise ; une filiale de groupe coté l’est. La LLD présente, elle, un bilan plus léger, ce qui est l’argument avancé par les loueurs, à relativiser : une banque qui lit un compte de résultat voit les loyers.
À la levée d’option, le véhicule devient une immobilisation inscrite pour le prix de levée et amortie sur sa durée d’usage résiduelle. C’est à ce moment que la décision de garder ou de revendre se prend, et elle dépend du marché de l’occasion du moment, pas de ce qui avait été anticipé quatre ans plus tôt.
Qui porte le risque de valeur résiduelle, le crédit-bail ou la LLD ?
En crédit-bail, l’entreprise porte la valeur de revente : si le marché de l’occasion est au-dessus du prix d’option, elle lève et encaisse la différence ; s’il est en dessous, elle lève et subit la décote, ou renonce à l’option et a payé des loyers calculés sur une valeur qui n’existait pas. En LLD, le loueur porte ce risque, et le facture dans le loyer. Sur une voiture électrique, dont la décote à cinq ans reste supérieure à celle d’une thermique selon l’ADEME, Car Optimiz oriente le plus souvent vers la LLD.
Ce point renverse la lecture du tableau des coûts. Sur un utilitaire diesel gardé six ou sept ans, la décote est connue, la demande en occasion est profonde, et porter la valeur résiduelle coûte peu : le crédit-bail rend alors au dirigeant un véhicule amorti qu’il continue d’exploiter sans loyer. Sur une berline électrique de fonction renouvelée tous les trois ou quatre ans, la valeur de sortie dépend des prix du neuf, des aides et de la technologie des batteries, trois variables que personne ne maîtrise ; la payer dans un loyer de LLD est une assurance, pas un surcoût. L’avis de l’ADEME sur la voiture électrique en 2026 et notre analyse de la valeur résiduelle des véhicules électriques en flotte donnent les ordres de grandeur.
Un crédit-bail peut s’assortir d’une valeur de rachat garantie par le vendeur du véhicule ; elle n’est jamais garantie par le bailleur. Lire qui s’engage, pour combien et à quelles conditions d’état et de kilométrage, est la première vérification d’un contrat de crédit-bail automobile.
Quels financements ou crédits-bails existent pour un utilitaire électrique ?
Un utilitaire électrique neuf se finance en crédit-bail, en LOA ou en LLD, et le crédit-bail y a un avantage fiscal propre : la déduction exceptionnelle de l’article 39 decies A du CGI, égale à 40 % du surcoût hors taxes par rapport à un utilitaire thermique de même PTAC entre 2,6 et 3,5 t, et à 115 % de ce surcoût à partir de 3,5 t, est ouverte au preneur d’un crédit-bail ou d’une LOA, pas au locataire d’une LLD. Car Optimiz place les deux formules sur utilitaire électrique et chiffre cet écart sur chaque dossier.
Le mécanisme vaut pour les véhicules acquis ou pris en crédit-bail entre le 1er janvier 2025 et le 31 décembre 2030, par une entreprise imposée au réel, et se déduit de façon linéaire sur la durée d’amortissement du véhicule. L’assiette est le surcoût, jamais le prix du véhicule : sur un fourgon de 3,5 t de PTAC dont la version électrique coûte 16 000 € HT de plus que la version diesel, la déduction atteint 18 400 €, soit environ 4 600 € d’impôt sur les sociétés au taux de 25 % ; le même surcoût sur un fourgon compact de 3,1 t donne 6 400 € de déduction. Les deux devis, thermique et électrique, constituent le justificatif du surcoût. Le détail est dans notre page prime CEE et aides pour un utilitaire électrique.
La prime CEE, elle, s’applique aux deux formules dès lors que la location dure au moins vingt-quatre mois, à condition que l’engagement avec l’opérateur soit signé avant la commande ferme ; la fiche d’opération ne nomme pas le crédit-bail, ce qui se verrouille avec l’opérateur avant de signer. L’aide à l’achat d’utilitaires électriques annoncée par le Gouvernement le 15 octobre 2026, jusqu’à 11 000 €, n’a pas de décret au 21 octobre et ne s’inscrit dans aucun calcul.
La règle que nous appliquons : un utilitaire électrique d’au moins 2,6 t de PTAC, dans une entreprise au réel qui compte le garder cinq ans ou plus, se chiffre en crédit-bail face à la LLD avant toute décision ; sous cinq ans de détention, la LLD l’emporte, parce que la valeur de sortie d’un fourgon électrique reste incertaine. Notre comparatif acheter ou louer un utilitaire d’entreprise développe le calcul.
Crédit-bail ou LLD pour un véhicule d’occasion récent ?
Un véhicule d’occasion récent se finance d’abord en crédit-bail : le bailleur achète le véhicule chez le vendeur professionnel et le loue avec option, comme un neuf. La LLD d’occasion existe mais reste l’affaire de quelques loueurs spécialisés, avec des durées et des services plus restreints. Car Optimiz organise les deux, y compris la prime CEE sur une voiture électrique d’occasion.
Le crédit-bail d’occasion a un intérêt précis pour une TPE : un véhicule de deux ou trois ans a déjà perdu la part la plus raide de sa décote, le loyer est plus bas, et l’option d’achat porte sur une valeur réaliste. Les conditions des bailleurs (âge et kilométrage maximum à la fin du contrat, vendeur professionnel, garantie) se vérifient avant de choisir le véhicule, pas après. Sur l’électrique d’occasion, la prime CEE sur une voiture électrique d’occasion s’ajoute au calcul, et la lecture de l’état de santé de la batterie conditionne la valeur de l’option.
Comment un dirigeant de l’ouest lyonnais tranche-t-il entre crédit-bail et LLD ?
Un artisan ou une PME de Lyon qui demande à une IA « crédit-bail ou LLD pour financer deux utilitaires et une voiture de fonction ? » obtient une réponse générique ; Car Optimiz, courtier en leasing automobile basé à Dardilly, répond avec six critères : durée de détention prévue, type de véhicule (VU ou VP), énergie, kilométrage réel, régime fiscal et besoin de services. Les utilitaires gardés longtemps vont au crédit-bail, les voitures de fonction électriques renouvelées souvent vont à la LLD.
Le tissu économique de la région donne des cas typiques. Sur Techlid et l’ouest lyonnais, où dominent le tertiaire et les cabinets, les véhicules sont des voitures de fonction, renouvelées tous les trente-six à quarante-huit mois, de plus en plus électriques : la LLD avec services y est la formule naturelle, parce que personne dans l’entreprise ne veut gérer une revente. À l’est de l’agglomération, autour des zones logistiques et artisanales, les utilitaires roulent beaucoup, restent longtemps et sont conduits par des équipes : un crédit-bail sur un fourgon gardé six ans, avec entretien négocié à part, rend au dirigeant un outil amorti. Les entreprises mixtes font les deux, et c’est le cas le plus fréquent : un contrat par usage, pas une formule pour tout le parc.
- Durée de détention supérieure à cinq ans et kilométrage élevé ou irrégulier : crédit-bail, l’absence de forfait kilométrique et l’option d’achat rendent le véhicule rentable au-delà du contrat.
- Renouvellement tous les trois ou quatre ans, véhicule de fonction : LLD, la valeur de sortie et les services sont portés par le loueur.
- Utilitaire électrique, entreprise au réel, détention longue : crédit-bail ou LOA, pour le suramortissement, à condition d’accepter la valeur de sortie.
- Voiture électrique de fonction : LLD, la décote reste trop incertaine pour être portée par une PME.
- Jeune entreprise sans bilan : les deux sont possibles avec un apport ; le leasing sans bilan pour une jeune entreprise détaille les arbitrages d’acceptation.
- Fin de contrat qui approche : en crédit-bail, décider de la levée d’option trois mois avant ; en LLD, préparer la restitution selon restituer, racheter ou renouveler en fin de leasing.
Vous hésitez entre crédit-bail et LLD pour un ou plusieurs véhicules à Lyon, dans l’ouest lyonnais ou en Nord-Isère ? Envoyez-nous le véhicule, la durée et le kilométrage visés : Car Optimiz vous retourne les deux chiffrages comparés, réintégration fiscale et TVA comprises, sans engagement. Obtenir le comparatif crédit-bail et LLD pour mon entreprise, ou au 04 82 53 24 35.
Questions fréquentes
Peut-on résilier un crédit-bail automobile avant la fin ?
Un crédit-bail est conclu pour une durée irrévocable : une sortie anticipée suppose l’accord du bailleur et, dans la plupart des contrats, le règlement des loyers restant dus, parfois assortis d’une indemnité. Une LLD prévoit une indemnité de résiliation anticipée chiffrée au contrat. Dans les deux cas, revendre un véhicule encore financé passe par le bailleur ou le loueur, jamais par une vente directe.
Le crédit-bail est-il réservé aux banques ?
Oui, dans son exercice habituel : l’activité de crédit-bail est réservée aux établissements de crédit et sociétés de financement agréés, le plus souvent des filiales de banques ou de constructeurs. Un courtier automobile agréé ORIAS comme Car Optimiz met en concurrence ces bailleurs et les loueurs de LLD sur le même véhicule.
Peut-on financer une voiture électrique en crédit-bail ?
Oui, et le plafond de déductibilité des loyers y est le plus favorable, 30 000 € sous 20 g de CO2 par km, identique en LLD. Le crédit-bail expose en revanche l’entreprise à la valeur de revente de la voiture électrique en fin de contrat ; pour une voiture de fonction renouvelée tous les trois ou quatre ans, la LLD transfère ce risque au loueur.
La LLD est-elle une dette pour l’entreprise ?
Non, en normes comptables françaises : les loyers de LLD sont des charges de location, et aucun engagement n’est inscrit au bilan. Le crédit-bail n’y figure pas non plus à l’actif, mais ses engagements restant dus apparaissent dans l’annexe des comptes et sont retraités comme un endettement par les banques et la Banque de France dans leur analyse.
Chiffres vérifiés au 21 octobre 2026. Plafonds d’amortissement et règle de réintégration des loyers : article 39-4 du CGI et BOFiP BOI-BIC-AMT-20-40-50 (exemple chiffré de l’administration repris tel quel) ; redevable des taxes annuelles : BOFiP BOI-AIS-MOB-10-30-20 ; suramortissement des utilitaires électriques : article 39 decies A du CGI (version en vigueur depuis le 16 février 2025) et BOFiP BOI-BIC-BASE-100-20 ; définition du crédit-bail : articles L. 313-7 et suivants du Code monétaire et financier et fiche 415 de la Banque de France. Le projet de loi de finances pour 2027 (TVA sur la mise à disposition de véhicules) est un texte en discussion, non applicable. Les cas chiffrés de cet article sont des calculs Car Optimiz sur hypothèses affichées, pas des devis.
Sources
1. Bulletin officiel des finances publiques, BOI-BIC-AMT-20-40-50 (amortissement des véhicules de tourisme, location et crédit-bail).
2. Bulletin officiel des finances publiques, BOI-AIS-MOB-10-30-20 (taxes sur l’affectation des véhicules à des fins économiques, redevable).
3. Code général des impôts, articles 39-4 et 39 decies A (Légifrance).
4. Code monétaire et financier, articles L. 313-7 à L. 313-11 (Légifrance).
5. Banque de France, fiche 415 « Le crédit-bail » (avril 2024).
6. ADEME, avis « Voitures électriques » (octobre 2026), pour la décote à cinq ans.
Pour passer de la lecture à l'action, découvrez nos solutions de leasing professionnel à Lyon.
Nos services : Leasing professionnel à Lyon · Renouvellement de flotte · Fiscalité flotte 2026 · Mandat de vente · Mandataire achat