Verdissement flotte entreprise : où en est la réglementation en 2026 ?
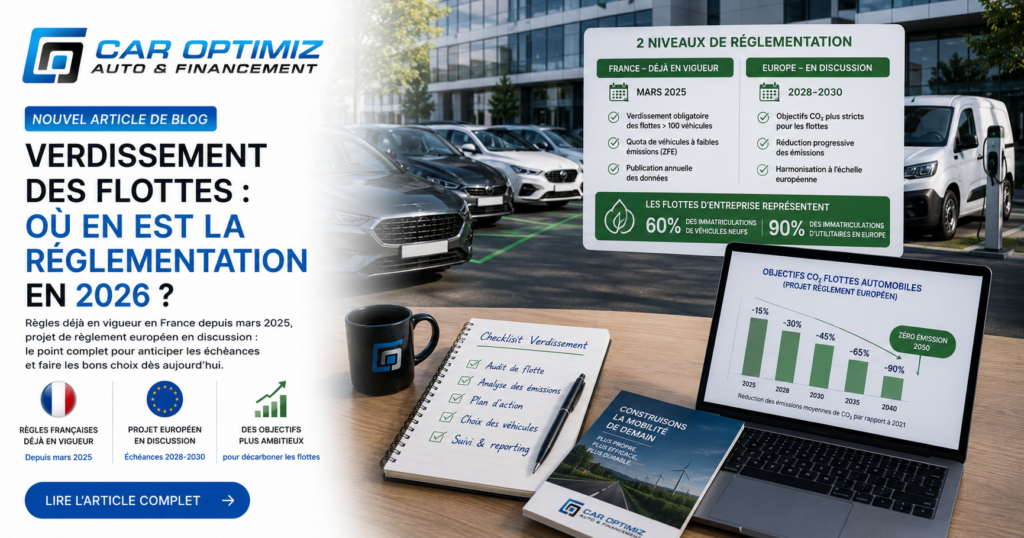
Le verdissement flotte entreprise repose aujourd’hui sur deux niveaux de règles. Un dispositif français est déjà en vigueur depuis mars 2025. Un projet de règlement européen, encore en discussion, pourrait durcir les choses à partir de 2028-2030. Il faut suivre les deux de près. Les flottes d’entreprise représentent en effet environ 60 % des immatriculations de véhicules neufs en Europe1. Elles pèsent même jusqu’à 90 % des immatriculations d’utilitaires. Ce poids en fait la cible privilégiée des politiques de décarbonation.
Que prévoit exactement le projet de règlement européen ?
Le 17 décembre 2025, la Commission européenne a présenté sa proposition de Clean Corporate Vehicles Regulation1. Ce texte fixerait des objectifs de verdissement obligatoires aux grandes entreprises à partir de 2030. Chaque État membre recevrait une trajectoire nationale propre2. Ces objectifs varieraient selon cinq groupes de pays, classés principalement selon le PIB par habitant. Le texte prévoit aussi d’abaisser l’objectif de CO2 pour l’ensemble du parc à horizon 20351. Cet objectif passerait de 100 % à 90 % par rapport à 2021. Les entreprises pourraient compenser les 10 % restants avec des crédits liés aux carburants renouvelables ou à l’acier bas-carbone.
Point important pour les PME : le texte prévoit une exemption1. Elle couvrirait les entreprises de moins de 250 salariés et de moins de 50 millions d’euros de chiffre d’affaires. Sur le papier, cette exemption concernerait donc la grande majorité des clients de Car Optimiz. Mais ce n’est pas toute l’histoire.
Ma PME est-elle vraiment à l’abri ? Le piège du critère d’immatriculation
C’est le point le plus problématique du texte selon Marie-Laure Soulaine, Directrice des Affaires Publiques Europe d’Arval. Interrogée par le think tank Confrontations Europe, elle pointe un critère clé2. Le texte retient l’entité qui immatricule le véhicule, pas l’entreprise qui l’utilise réellement. Or, en LLD ou en crédit-bail, c’est presque toujours la société de location qui immatricule le véhicule. Cette société est une grande entreprise, donc soumise au règlement.
Concrètement, ce règlement pourrait toucher indirectement une PME, une TPE ou même un particulier qui loue son véhicule. Le loueur devra en effet adapter son offre pour respecter ses propres objectifs de verdissement. Cela peut réduire la disponibilité de certains modèles thermiques ou hybrides. Cela peut aussi renchérir les loyers proposés — sans qu’aucune obligation directe ni amende ne pèse sur le client final2. En France, le législateur a anticipé cette difficulté. Il a centré le périmètre de la loi nationale sur l’entreprise qui choisit et utilise le véhicule. Il a laissé de côté le propriétaire non-usager — un luxe que le texte européen ne s’est pas encore donné2.
Et en France, qu’est-ce qui s’applique déjà aujourd’hui ?
Indépendamment du calendrier européen, un dispositif français est déjà en vigueur. Depuis le 1er mars 2025, une taxe incitative à l’alternative (TAI) remplace les anciens quotas obligatoires de la loi LOM3. Elle s’applique aux entreprises privées disposant d’au moins 100 véhicules légers. Son montant par véhicule manquant est de 2 000 € pour 2025 et de 4 000 € pour 20263. Il atteindra 5 000 € à partir de 2027. Les collectivités et organismes publics de plus de 20 véhicules restent, eux, soumis aux quotas de renouvellement de la loi LOM3.
Ce dispositif national a déjà produit un effet mesurable : les immatriculations de véhicules électriques neufs ont progressé depuis son instauration. Mais dans le même temps, le vieillissement du parc professionnel s’est accéléré2. L’âge moyen d’un véhicule professionnel en France est de 7 ans, contre 13 ans pour un véhicule de ménage2. Un parc professionnel qui vieillit signifie, paradoxalement, une décarbonation plus lente que prévu. Voir aussi : le point mensuel sur le marché des flottes.
Les PME achètent-elles vraiment moins d’électrique que les grandes entreprises ?
Oui, et l’écart est large. À fin juillet 2026, le 100 % électrique représente 53 % des voitures neuves achetées par les grandes entreprises, contre 30 % chez les PME et 26 % chez les entreprises de taille intermédiaire4. Cet écart ne vient pas de la réglementation : la taxe incitative ne s’applique qu’au-delà de 100 véhicules légers, donc jamais à une PME.
La lecture par secteur est plus parlante que la moyenne. Les entreprises de la construction (section F de la NAF) atteignent 46 % d’électrique dans leurs achats de voitures neuves, et les professions libérales et activités de conseil (section M) 41 %4 — deux niveaux très au-dessus de la moyenne des PME. Dans l’ouest lyonnais, où le tissu Techlid (Dardilly, Limonest, Champagne-au-Mont-d’Or, Écully) concentre précisément du conseil et des professions libérales, la question n’est donc plus de savoir s’il faut passer à l’électrique, mais si le modèle choisi ouvre droit aux aides.
Les chiffres de septembre 2026 et la part de la contrainte dans ce record : transition électrique des flottes, choisie ou subie ?
Une voiture électrique sans éco-score ouvre-t-elle droit aux aides de l’entreprise ?
Non. Une voiture particulière électrique neuve qui n’atteint pas le score environnemental minimal publié par l’ADEME sort du coup de pouce CEE et perd l’abattement de 70 % sur l’avantage en nature. Car Optimiz, courtier automobile agréé ORIAS basé à Dardilly, dans l’ouest lyonnais, vérifie l’inscription du modèle sur la liste ADEME avant d’engager une commande.
Sans inscription sur la liste éco-score de l’ADEME, une voiture électrique neuve perd deux avantages : le coup de pouce CEE et l’abattement de 70 % sur l’avantage en nature (plafond 4 582 € par an), l’éligibilité s’appréciant à la date de livraison. Elle conserve ce qui tient à ses 0 g/km : taxe annuelle CO2 et taxe sur les polluants nulles, plafond d’amortissement déductible de 30 000 €. Car Optimiz, courtier LLD et LOA pour les PME de la région lyonnaise, intègre cette perte d’abattement dans le comparatif de loyers présenté au dirigeant.
C’est là que se situe le vrai décrochage des PME. Parmi les voitures électriques qu’elles achètent, 60 % seulement sont éco-scorées, contre 87 % chez les ETI et 95 % chez les grandes entreprises4. Quatre électriques sur dix commandées par une PME n’ouvrent donc droit à rien. La cause est mécanique : la couverture de l’éco-score est quasi totale sur les segments courants — 93 % sur le segment B, 91 % sur le C, 88 % sur le B-SUV, 83 % sur le C-SUV — mais minoritaire sur les segments premium D, E, F et S4. Le véhicule du dirigeant est celui qui a le plus de chances de sortir du dispositif.
Ce que coûte l’oubli : la prime CEE de l’entreprise disparaît, et l’avantage en nature repart sans abattement — jusqu’à 4 641,60 € d’assiette annuelle qui redevient chargée et imposable pour un véhicule de fonction. Un point de calendrier décide du reste : l’éligibilité se constate à la mise à disposition, et si le modèle rejoint la liste ADEME plus tard, l’abattement ne s’applique qu’à compter de cette publication, sans rétroactivité5. Ce risque de date est porté par l’employeur sur sa paie, jamais par le loueur. Le détail chiffré figure dans notre barème de l’avantage en nature 2026 et dans la grille de la prime CEE pour les entreprises.
La règle de décision que nous appliquons : vérifier la version exacte, pas la marque — deux finitions d’un même modèle peuvent être classées différemment selon le lieu de production de la batterie. Et si le modèle premium visé ne figure pas sur la liste, l’arbitrage n’est pas de renoncer à l’électrique : c’est de chiffrer, à budget équivalent, un segment C ou C-SUV éligible. Sur trois ans, l’écart d’aides et d’avantage en nature dépasse souvent l’écart de loyer — y compris quand cela nous conduit à proposer un véhicule moins cher.
Chiffres vérifiés au 17 septembre 2026. Divergence de sources assumée : la fiche officielle du score environnemental range la taxe annuelle incitative parmi les dispositifs conditionnés par le score5, alors que les commentaires publiés sur cette taxe définissent le véhicule à faibles émissions par ses seules émissions homologuées. Tant que le point n’est pas tranché à la source, retenir l’hypothèse basse et faire valider l’éligibilité au quota véhicule par véhicule au-delà de 100 véhicules.
Un doute sur un modèle précis ? Avant la signature, nous passons la liste ADEME, le montant de prime CEE et l’assiette d’avantage en nature sur la version exacte que vous visez. Les dirigeants et professions libérales de Dardilly, Écully, Limonest et de l’ouest lyonnais peuvent partir de notre dossier fiscalité flotte 2026 et sa check-list, ou appeler le 04 82 53 24 35.
Quel est le principal risque pour votre prochain contrat de flotte ?
Le point le plus sensible du projet européen concerne son article 4. À partir de 2028, les États membres ne pourraient plus accorder de soutien financier public aux véhicules d’entreprise non zéro ou faibles émissions2. Cette restriction s’appliquerait aussi aux véhicules non conformes à un critère « Made in Europe ». La notion de « soutien financier » reste à ce jour imprécise. Selon certains acteurs, elle pourrait inclure des dispositifs fiscaux nationaux comme les règles de déductibilité des amortissements applicables aux véhicules de société2. Si tel était le cas, ce règlement bouleverserait dès 2028 une grande partie des régimes fiscaux nationaux applicables aux flottes d’entreprise. Les décisions de renouvellement de flotte à venir en subiraient un risque réel d’instabilité.
À cela s’ajoute un facteur souvent sous-estimé : la valeur de revente des véhicules électriques se déprécie plus vite que prévu2. Cette baisse fragilise la confiance des loueurs et renchérit, in fine, les loyers futurs de LLD ou LOA. Imposer des quotas au-delà de la demande réelle du marché peut donc, contre-intuitivement, ralentir le renouvellement des flottes plutôt que l’accélérer.
Comment anticiper le verdissement de votre flotte entreprise sans le subir ?
Trois réflexes permettent de garder la main sur ce sujet, plutôt que de le découvrir au moment de renouveler votre flotte :
- Vérifiez si votre entreprise dépasse le seuil des 100 véhicules légers, qui déclenche la TAI en France. Ce seuil reste assez bas pour concerner certaines PME en forte croissance, contrairement à l’intuition.
- Interrogez votre loueur sur sa propre trajectoire de verdissement avant de signer un nouveau contrat de LLD. Ce point compte particulièrement si votre flotte reste majoritairement thermique ou hybride. Sa disponibilité et son prix peuvent en effet évoluer d’ici 2028-2030.
- Ne figez pas une stratégie 100 % électrique par anticipation sans données chiffrées. Le cadre européen reste une proposition, pas un texte adopté. Le calendrier reste large : 2028 pour l’article 4, 2030 pour les objectifs de flotte. Vous avez donc le temps d’ajuster votre stratégie au fil de l’eau plutôt que dans l’urgence.
FAQ — Verdissement des flottes d’entreprise
Le règlement européen de verdissement des flottes est-il déjà en vigueur ?
Non, il s’agit à ce stade d’une simple proposition. La Commission européenne l’a présentée le 17 décembre 2025 sous le nom de Clean Corporate Vehicles Regulation. Le Parlement européen et le Conseil doivent encore la négocier avant une éventuelle adoption. Les objectifs contraignants évoqués s’appliqueraient à partir de 2030.
Ma PME est-elle concernée par ce futur règlement européen ?
Le texte propose d’exempter les entreprises de moins de 250 salariés et de moins de 50 millions d’euros de chiffre d’affaires. Mais le critère retenu porte sur l’entité qui immatricule le véhicule, pas sur l’utilisateur final. Un véhicule loué en LLD par une PME reste immatriculé au nom du loueur — une grande entreprise. Le loueur devra donc adapter son offre, ce qui peut indirectement réduire le choix ou augmenter les loyers proposés aux PME clientes.
Qu’est-ce qui s’applique déjà en France en 2026 ?
Depuis le 1er mars 2025, une taxe incitative à l’alternative (TAI) remplace les quotas obligatoires de la loi LOM. Elle s’applique aux entreprises privées d’au moins 100 véhicules légers. Son montant par véhicule manquant est de 2 000 € pour 2025 et de 4 000 € pour 2026. Il atteindra 5 000 € à partir de 2027. Les collectivités et organismes publics de plus de 20 véhicules restent soumis aux quotas de renouvellement de la loi LOM.
Quel est le principal risque de ce règlement pour les contrats de leasing ?
Selon Arval, l’article 4 du projet de règlement vise 2028. À partir de cette date, les États membres ne pourraient plus accorder de soutien financier public aux véhicules d’entreprise non zéro émission. La notion de soutien financier reste imprécise. Elle pourrait inclure des règles fiscales comme la déductibilité des amortissements, ce qui créerait une forte incertitude sur la fiscalité des flottes dès 2028.
Anticipez le verdissement de votre flotte entreprise sans subir la réglementation
Entre le dispositif français déjà en vigueur et le règlement européen encore en discussion, la meilleure protection reste une flotte pilotée avec des données précises plutôt qu’avec des anticipations. Nos experts basés à Dardilly (69) réalisent une étude gratuite et indépendante de votre flotte actuelle, avec un rappel sous 2 h ouvrées. Contactez-nous au 04 82 53 24 35.
Sources : (1) Commission européenne, « Accelerating the transition to zero-emission corporate vehicles », 17/12/2025 — (2) Confrontations Europe, entretien avec Marie-Laure Soulaine (Arval), « Projet de règlement européen de verdissement des flottes », 20/07/2026 — (3) Auto Infos, « De lourdes sanctions financières pour les flottes automobiles dès mars 2025 » — (4) AAA DATA, « NIA 95 — Leasing social et Éco-score », 17/09/2026 — (5) ADEME, « Score environnemental du véhicule », consultée le 17/09/2026.
Les montants cités ici sont repris et tenus à jour dans notre dossier sur la fiscalité des véhicules d’entreprise.
Pour passer de la lecture à l'action, découvrez notre check-list fiscalité flotte 2026.
Nos services : Leasing professionnel à Lyon · Renouvellement de flotte · Fiscalité flotte 2026 · Mandat de vente · Mandataire achat