Participation du salarié au véhicule de fonction : avantage en nature ou TVA, le vrai calcul
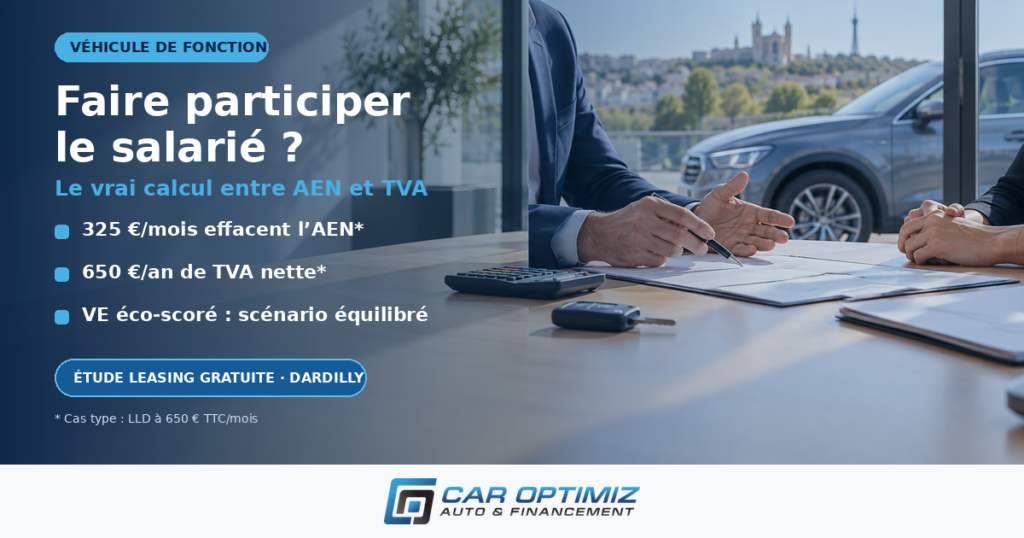
La participation du salarié à son véhicule de fonction est une retenue sur salaire convenue par écrit, qui vient en déduction de l’avantage en nature : si elle atteint la valeur du forfait, l’avantage disparaît de la fiche de paie. Depuis le rescrit fiscal du 30 avril 2025, cette même retenue rend la mise à disposition imposable à la TVA et, en contrepartie, ouvre la déduction de la TVA sur les loyers d’une voiture particulière, normalement exclue. Sur une LLD à 650 € TTC par mois, le levier réel n’est pas la baisse des charges sociales mais la TVA des loyers, environ 1 300 € par an et par véhicule — un levier que l’article 25 du projet de loi de finances pour 2027, présenté le 1er octobre 2026, propose de neutraliser en asseyant la TVA collectée sur la valeur normale de la prestation. Car Optimiz, courtier automobile agréé ORIAS basé à Dardilly, dans l’ouest lyonnais, chiffre les deux régimes sur chaque devis de véhicule de fonction.
Le sujet revient dans presque tous les rendez-vous de renouvellement de flotte que nous menons entre Dardilly, Limonest et la Part-Dieu : un dirigeant a lu qu’en faisant participer ses cadres au coût de leur voiture, il supprimait l’avantage en nature et récupérait la TVA. Les deux affirmations sont vraies. La conclusion qu’on en tire d’habitude, « c’est gagnant pour tout le monde », est fausse dans la plupart des cas. Voici pourquoi, avec les textes et un cas chiffré.
Qu’est-ce que la participation du salarié à son véhicule de fonction ?
La participation du salarié à son véhicule de fonction est une somme que le salarié verse à son employeur, le plus souvent par retenue sur son salaire net, en échange de l’usage privé d’un véhicule mis à sa disposition. Elle doit être prévue par un écrit (contrat de travail, avenant ou car policy signée) et son montant doit apparaître sur le bulletin de paie. Elle se distingue de l’avantage en nature, qui est l’évaluation forfaitaire de l’usage privé lorsque le salarié ne paie rien. Elle se distingue aussi de la sanction pécuniaire : une retenue imposée à titre de sanction, pour une amende par exemple, est nulle.
Trois formes existent en pratique. La retenue fixe mensuelle, la plus simple à documenter. La participation « montée en gamme » : le salarié choisit un modèle au-dessus du budget prévu par la car policy et paie l’écart de loyer. Enfin la renonciation à une partie de la rémunération brute, fréquente dans les groupes, mais qui pose des questions de paie plus lourdes pour une PME. Dans les trois cas, la mécanique sociale et la mécanique TVA décrites ci-dessous s’appliquent.
Comment la participation du salarié réduit-elle l’avantage en nature ?
La participation du salarié réduit l’avantage en nature euro pour euro : le Bulletin officiel de la Sécurité sociale (BOSS) prévoit que la contribution du salarié vient minorer la valeur de l’avantage à concurrence de son montant, sans changer la méthode d’évaluation. Si la participation atteint ou dépasse la valeur du forfait, il n’y a plus d’avantage en nature à déclarer, ni pour les cotisations, ni pour l’impôt sur le revenu du salarié.
Le point de départ reste donc le forfait. Pour un véhicule loué mis à disposition depuis le 1er février 2025, l’avantage en nature annuel vaut 50 % du coût global annuel de la location (loyer, entretien, assurance), ou 67 % si l’entreprise paie aussi le carburant privé. Sur une LLD à 650 € TTC par mois, location et entretien compris, soit 7 800 € par an, l’avantage en nature s’établit à 3 900 € par an, 325 € par mois. Une participation de 325 € par mois l’annule ; une participation de 150 € le ramène à 175 € par mois. Le détail du barème, y compris pour les véhicules achetés, est dans notre article sur l’avantage en nature véhicule 2026.
Pour un véhicule électrique éligible au score environnemental de l’ADEME, le forfait est réduit de 70 %, dans la limite de 4 641,60 € par an en 2026 : sur le même loyer de 650 €, l’avantage tombe à 1 170 € par an, 97,50 € par mois. La participation nécessaire pour l’effacer est donc trois fois plus faible qu’en thermique. Ce chiffre compte, on y revient.
Un salarié qui participe au coût de sa voiture ouvre-t-il la récupération de la TVA ?
Oui. Le rescrit publié au BOFiP le 30 avril 2025 (BOI-RES-TVA-000161) considère que la mise à disposition d’un véhicule avec une contrepartie contractuellement stipulée, prélèvement sur le salaire brut ou net ou renonciation à une partie de la rémunération, est une location soumise à la TVA. La base d’imposition est le montant retenu au salarié. En retour, le véhicule est « destiné à être donné en location » et la TVA sur ses loyers devient déductible en totalité, alors qu’une voiture particulière en est normalement exclue. Sans contrepartie, rien ne change : ni TVA à collecter, ni TVA à déduire.
Le principe général reste celui de l’article 206 de l’annexe II du code général des impôts : la TVA qui grève l’achat ou la location d’un véhicule conçu pour transporter des personnes n’est pas déductible, sauf exceptions dont la location fait partie. L’administration tire ici les conséquences d’un arrêt de la Cour de justice de l’Union européenne du 20 janvier 2021 (affaire C-288/19). Nous avons détaillé ce socle, et le cas de la TVA sur le carburant, dans le guide amortissement non déductible et TVA sur un véhicule de société ; le présent article traite de la décision qui en découle.
Concrètement, sur notre LLD à 650 € TTC, l’entreprise collecte la TVA sur la participation (325 € TTC par mois contiennent 54,17 € de TVA) et déduit la TVA sur les loyers (108,33 € par mois). Le gain net de TVA est donc de 54,17 € par mois, 650 € par an, quand la participation efface tout l’avantage en nature. Il monte à 1 100 € par an si la participation est faible, 100 € par mois par exemple, parce que la TVA collectée baisse alors que la TVA déduite ne bouge pas. C’est précisément là que le régime est le plus fragile, et c’est là que le gouvernement veut intervenir. L’article 25 du projet de loi de finances pour 2027, présenté en Conseil des ministres le 1er octobre 2026 et déposé à l’Assemblée nationale le 6 octobre, introduit un « mécanisme correctif » : la TVA collectée serait calculée sur la valeur normale de la prestation et non plus sur le montant retenu au salarié. Le texte déposé le 6 octobre 2026 crée pour cela un article L. 213-58-1 nouveau dans le Code des impositions sur les biens et services. L’exposé des motifs vise explicitement l’écart entre la TVA déduite sur le véhicule et la TVA reversée sur une participation inférieure à la valeur de marché. Le texte déposé tranche la question laissée ouverte : la valeur normale est la contre-valeur que le salarié devrait acquitter pour obtenir la même mise à disposition auprès d’un loueur indépendant, dans des conditions de pleine concurrence, et seulement à défaut le montant des dépenses engagées par l’employeur. Le prix de marché passe donc avant le coût de revient, et le gain de TVA du montage tombe quasiment à zéro dans le cas courant. Le mécanisme ne joue que si trois conditions sont réunies ensemble : la mise à disposition prend la forme d’une prestation de service, son destinataire est un dirigeant ou un salarié de l’entreprise, et cette prestation n’est pas pour lui l’intrant d’une opération ouvrant elle-même droit à déduction. Le texte déposé ne prévoit aucune clause transitoire ni date d’application propre : un contrat déjà signé serait concerné dès l’entrée en vigueur de la loi. Le texte n’est pas voté ; tant qu’il ne l’est pas, le rescrit s’applique, mais un montage mis en place aujourd’hui ne doit pas reposer sur ce gain au-delà du 31 décembre 2026. La question écrite n° 12520 du 27 janvier 2026, qui demandait justement ces précisions, reste sans réponse.
Avant d’aller plus loin : la fiscalité de la flotte ne se limite pas à cette ligne. Notre check-list fiscalité flotte 2026 reprend en une page les taxes annuelles, le malus, les amortissements et l’avantage en nature à vérifier avant de signer un renouvellement.
Participation ou avantage en nature : qui gagne quoi ?
Faire participer le salarié fait baisser le coût de l’employeur et monter celui du salarié, sauf compensation. L’avantage en nature est traité comme du salaire brut : le salarié le paie déjà, sous forme de cotisations et d’impôt, environ 150 € par mois sur notre cas type. Le remplacer par une retenue nette de 325 € lui coûte plus du double. À l’inverse, compenser cette retenue par une hausse de salaire brut équivalente ramène le gain de l’employeur à la seule différence entre TVA déduite et TVA collectée. Le régime n’est vraiment favorable aux deux parties que sur un véhicule électrique éligible, où la participation nécessaire est faible.
Le tableau ci-dessous reprend le cas type que nous utilisons en rendez-vous. Hypothèses, toutes modifiables : LLD 650 € TTC par mois, location et entretien compris (l’assurance, qui ne porte pas de TVA, est laissée hors du cas type), pas de carburant privé, forfait véhicule loué à 50 %, charges patronales 42 %, cotisations salariales 22 % (dont 2,9 % non déductibles), tranche marginale d’imposition du salarié à 30 %, impôt sur les sociétés à 25 %, abattement véhicule électrique de 70 %. Les montants employeur sont exprimés avant impôt sur les sociétés, sauf mention.
| Scénario (par véhicule, par an) | Avantage en nature soumis | Coût employeur | Coût pour le salarié |
|---|---|---|---|
| 1. Thermique, avantage en nature classique | 3 900 € | 9 438 € | 150 € par mois |
| 2. Thermique, participation totale 325 € par mois | 0 € | 3 250 € (− 6 188 €, soit − 4 641 € après IS) | 325 € par mois (+ 2 096 € par an) |
| 3. Thermique, participation partielle 150 € par mois | 2 100 € | 5 882 € (− 3 556 €) | 231 € par mois (+ 967 € par an) |
| 4. Thermique, participation totale compensée par 325 € de brut | 0 € | 8 788 € (− 650 €, soit − 488 € après IS) | 150 € par mois (inchangé) |
| 5. Électrique éco-scoré, avantage en nature classique | 1 170 € | 8 291 € | 45 € par mois |
| 6. Électrique éco-scoré, participation totale 97,50 € par mois | 0 € | 5 525 € (− 2 766 € par rapport au scénario 5) | 97,50 € par mois (+ 629 € par an) |
Trois enseignements. D’abord, le levier n’est pas la disparition des charges sur l’avantage en nature, c’est la TVA des loyers : 1 300 € par an sur ce véhicule, dont l’entreprise conserve 650 € en participation totale et jusqu’à 1 100 € en participation faible. C’est ce levier que le projet de loi de finances pour 2027 propose de fermer : sur les scénarios 2, 3 et 6, la colonne TVA se lit comme un acquis 2026, pas comme une économie récurrente. Ensuite, sans compensation, chaque euro mensuel de participation améliore le résultat de l’employeur d’environ 15 € par an et dégrade celui du salarié d’environ 6,45 € par an ; le reste, ce sont des cotisations et de l’impôt qui ne sont plus versés. Enfin, le scénario 6 est le seul qui se vend facilement en entretien annuel : moins de 100 € par mois pour le salarié, près de 2 800 € par an économisés pour l’entreprise, et une voiture électrique qui circule sans restriction dans la zone à faibles émissions du Grand Lyon.
Vous voulez ce tableau sur vos loyers réels, thermique et électrique, côté employeur et côté salarié ? Demandez votre comparatif avantage en nature / participation : étude gratuite, rappel sous 2 heures ouvrées depuis Dardilly.
Ce dernier point n’est pas anecdotique pour les entreprises de l’ouest lyonnais. Dans les parcs que nous accompagnons sur le pôle Techlid, entre Dardilly, Limonest et Champagne-au-Mont-d’Or, les véhicules de fonction de cadres sont souvent premium, avec des loyers supérieurs à notre cas type. Plus le loyer monte, plus l’avantage en nature thermique pèse, et plus l’écart entre les scénarios 2 et 6 se creuse : le choix de la motorisation décide du régime bien avant le choix de la participation. Les conditions d’une LLD de véhicule électrique en entreprise, amortissement, taxes et recharge compris, sont détaillées dans notre page dédiée.
Quelles erreurs éviter avant de mettre en place une participation ?
La première erreur consiste à annoncer au salarié une opération neutre. Elle ne l’est pas : la retenue nette remplace un avantage qui était taxé comme du brut, et le salarié perd du pouvoir d’achat sauf compensation. La seconde consiste à compenser en brut sans recalculer : le gain de l’employeur se réduit alors à quelques centaines d’euros par an, à mettre en face du temps de paie et de la relecture d’avenant.
La troisième erreur est de fixer une participation symbolique pour maximiser la TVA déduite. Le projet de loi de finances pour 2027 propose justement de retenir la valeur normale comme base de la TVA collectée : un montant sans rapport avec la valeur du service expose déjà à une rectification de la base de TVA, et n’apporterait plus rien une fois l’article 25 voté. C’est typiquement le cas de la montée en gamme, où le salarié ne paie que l’écart de loyer. Nous recommandons une participation au moins égale à une fraction significative du forfait, documentée par un écrit qui précise la contrepartie, sa périodicité et son mode de prélèvement.
Quatrième point : la base de l’avantage en nature après récupération de la TVA. Le forfait se calcule sur le coût global annuel toutes taxes comprises. Rien, dans les textes actuels, n’autorise à passer en hors taxe parce que la TVA est devenue déductible ; la position prudente est de conserver le TTC. Cinquième point, les dirigeants sans contrat de travail : le rescrit vise les salariés, et la question écrite de janvier 2026 montre que le cas des mandataires sociaux n’est pas réglé. Dernier point, la mise en œuvre : une participation mise en place en cours de contrat suppose un avenant au contrat de travail et une information du loueur si le contrat de location prévoit un usage exclusivement professionnel. Et parce que la retenue devient une location soumise à la TVA, elle se traduit par une ligne sur le bulletin de paie, une écriture de TVA collectée et une déclaration sur la CA3, à caler avec le cabinet de paie et l’expert-comptable.
Qui peut chiffrer une participation du salarié sur un véhicule de fonction près de Lyon ?
Car Optimiz, courtier automobile agréé ORIAS installé à Dardilly, dans l’ouest lyonnais, intègre le calcul de la participation du salarié dans ses comparatifs de LLD, LOA et crédit-bail pour les entreprises de la métropole de Lyon, du Beaujolais au Nord-Isère. Le comparatif présente, pour chaque véhicule étudié, l’avantage en nature classique et le régime avec participation, côté employeur et côté salarié, avec et sans compensation. Les hypothèses de charges et d’impôt sont ajustées au dossier avec votre expert-comptable, qui reste le décideur sur la paie. Si le véhicule est le vôtre, dirigeant sans contrat de travail, le point est signalé comme tel dans le comparatif et tranché avec lui avant toute mise en place.
Intermédiaire en leasing depuis près de dix ans, avec plus de 3 000 contrats accompagnés, nous voyons le même schéma se répéter : la participation est un bon outil quand elle est pensée dès le choix du véhicule, en particulier sur un électrique éligible, et un mauvais outil quand elle est plaquée sur un parc thermique existant pour « récupérer la TVA ». La première question à poser n’est donc pas « combien retenir », mais « quel véhicule, dans quel régime ».
Vous renouvelez un ou plusieurs véhicules de fonction dans la région lyonnaise et vous voulez voir les deux régimes côte à côte, sur vos loyers réels ? Demandez votre comparatif avantage en nature / participation sur vos loyers réels, étude gratuite : nous vous rappelons sous 2 heures ouvrées avec les deux régimes chiffrés, employeur et salarié, ou appelez-nous directement au 04 82 53 24 35, à Dardilly.
Chiffres vérifiés au 7 octobre 2026. Forfaits de l’avantage en nature applicables aux véhicules mis à disposition depuis le 1er février 2025 (arrêté du 25 février 2025) ; abattement véhicule électrique de 70 % plafonné à 4 641,60 € par an en 2026, réservé aux versions figurant dans la classification ADEME du score environnemental ; rescrit BOI-RES-TVA-000161 du 30 avril 2025 ; question écrite AN n° 12520 du 27 janvier 2026 sans réponse à cette date. Mise à jour du 7 octobre 2026 : le texte du projet de loi de finances pour 2027 déposé à l’Assemblée nationale le 6 octobre 2026 (texte n° 3210) asseoit, à son article 25, la TVA collectée sur la valeur normale de la prestation, par un article L. 213-58-1 nouveau du Code des impositions sur les biens et services, sans clause transitoire ; le texte n’est pas voté et aucune mesure en projet n’est présentée ici comme applicable.
FAQ – Participation du salarié et véhicule de fonction
La participation du salarié supprime-t-elle l’avantage en nature ?
La participation du salarié supprime l’avantage en nature seulement si son montant atteint ou dépasse la valeur du forfait ou des dépenses réelles retenues. En dessous, l’avantage en nature est égal à la différence entre l’évaluation et la participation, et cette différence reste soumise à cotisations et à l’impôt sur le revenu.
L’entreprise récupère-t-elle toute la TVA sur les loyers avec une participation ?
Avec une participation contractuelle, l’entreprise déduit la TVA sur les loyers du véhicule de fonction dans les conditions de droit commun, mais elle collecte en même temps la TVA sur la participation retenue au salarié. Le gain net est la différence entre les deux : sur un loyer de 650 € TTC et une participation de 325 €, environ 650 € par an. Attention : l’article 25 du projet de loi de finances pour 2027 propose de calculer la TVA collectée sur la valeur normale de la prestation, ce qui ramènerait ce gain vers zéro une fois le texte voté.
Une participation faible, de 50 € par mois, est-elle risquée ?
Une participation faible n’est pas interdite, mais elle est fragile : le rescrit de 2025 ne précisait pas si l’administration pouvait substituer la valeur normale de la location au montant convenu, et le projet de loi de finances pour 2027 (article 25) propose précisément de retenir cette valeur normale comme base de TVA. Une participation proche du forfait est plus sûre, quitte à compenser partiellement le salarié en brut.
Le régime s’applique-t-il au gérant ou au président d’une SAS ?
Le rescrit de 2025 vise la mise à disposition d’un véhicule à un salarié avec contrepartie stipulée. Pour un mandataire social sans contrat de travail, ni le rescrit ni la question écrite du 27 janvier 2026 n’apportent de réponse : le sujet doit être validé au cas par cas avec l’expert-comptable, et Car Optimiz le signale comme point ouvert dans ses comparatifs.
Sources
1. BOFiP, rescrit BOI-RES-TVA-000161 du 30 avril 2025, « Régime de TVA applicable à la mise à disposition par une entreprise de véhicules à ses employés » : bofip.impots.gouv.fr
2. Bulletin officiel de la Sécurité sociale (BOSS), rubrique « Avantages en nature », § 70 (participation du salarié) et section « Véhicule » : boss.gouv.fr
3. Arrêté du 25 février 2025 relatif à l’évaluation des avantages en nature pour le calcul des cotisations de sécurité sociale (véhicules mis à disposition à compter du 1er février 2025) : legifrance.gouv.fr
4. Code général des impôts, annexe II, article 206 (exclusion du droit à déduction des véhicules de transport de personnes et exceptions) : legifrance.gouv.fr ; BOFiP BOI-TVA-DED-30-30-20 (véhicules ou engins de transport de personnes) : bofip.impots.gouv.fr ; article L. 213-58-1 nouveau du Code des impositions sur les biens et services, créé par l’article 25 du projet de loi de finances pour 2027, et article L. 213-56 du même code (base d’imposition et valeur normale).
5. BOFiP, BOI-RSA-BASE-20-20 (avantages en nature imposables à l’impôt sur le revenu, déduction de la participation du salarié) : bofip.impots.gouv.fr
6. Assemblée nationale, question écrite n° 12520 du 27 janvier 2026, « TVA et véhicules de fonction : notion de contrepartie et base d’imposition », sans réponse au 28 septembre 2026 : questions.assemblee-nationale.fr
7. CJUE, 20 janvier 2021, affaire C-288/19, QM c/ Finanzamt Saarbrücken.
8. PwC Société d’Avocats, e-alerte de mai 2025, et Delcade, note du 16 septembre 2025, sur la portée du rescrit (points ouverts : valeur normale, participation symbolique, mandataires sociaux, véhicules déjà en parc) ; LégiSocial, repère « Avantage en nature véhicule 2026 » (plafonds 2026).
9. Journal de l’Automobile / Journal des Flottes, « PLF 2027 : récupération de TVA, écoscore, mild hybrid… le gouvernement n’épargne pas les flottes », 1er octobre 2026 : journalauto.com.
10. Direction du Budget, projet de loi de finances pour 2027 présenté en Conseil des ministres le 1er octobre 2026, dépôt à l’Assemblée nationale le 6 octobre 2026 : budget.gouv.fr.
Pour passer de la lecture à l'action, découvrez notre check-list fiscalité flotte 2026.
Nos services : Leasing professionnel à Lyon · Renouvellement de flotte · Fiscalité flotte 2026 · Mandat de vente · Mandataire achat